아파트에는 관리비 말고도 들어오는 돈이 있습니다. 재활용품을 팔아서 받은 돈, 헬스장이나 독서실 같은 복리시설의 이용료 등입니다. 이런 ‘잡수입’도 결국 단지로 들어오는 돈이니 관리비의 일부로 봐야 할까요, 아니면 아예 다른 돈일까요? 법제처가 이 질문에 답한 해석이 있습니다.
어떤 상황인가요?
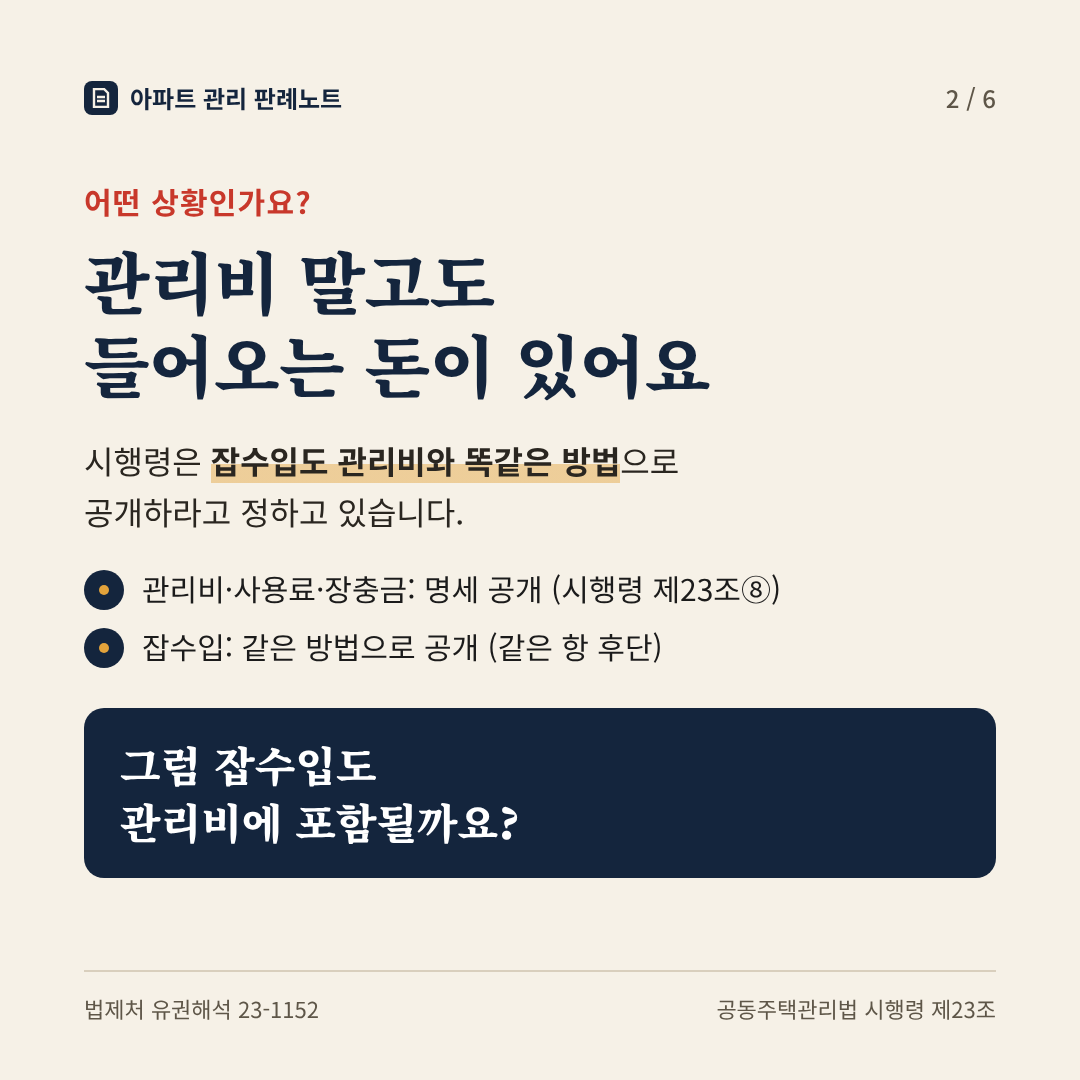
「공동주택관리법 시행령」 제23조제8항은 관리주체가 입주자등에게 부과한 관리비, 사용료, 장기수선충당금의 명세를 다음 달 말일까지 단지 홈페이지·동별 게시판과 공동주택관리정보시스템에 공개하도록 정하고 있습니다. 그리고 같은 항 뒷부분에서 잡수입(재활용품 매각 수입, 복리시설 이용료 등 공동주택을 관리하면서 부수적으로 생기는 수입)도 “동일한 방법으로 공개”하라고 정합니다.
같은 조항에서 함께 다루다 보니 질문이 생겼습니다. 이 잡수입이 법에서 말하는 관리비, 사용료 또는 장기수선충당금에 포함되는 것일까요?
결론
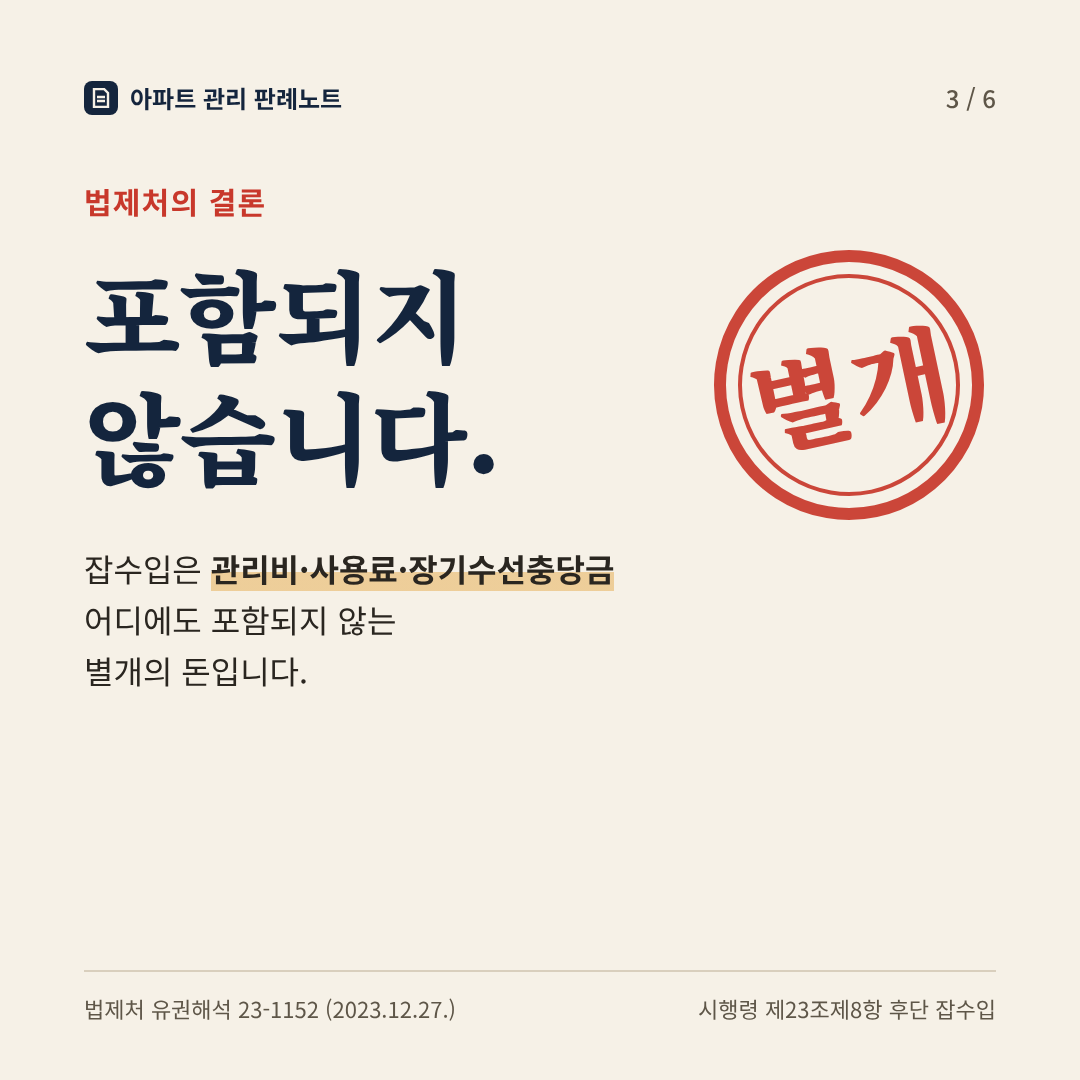
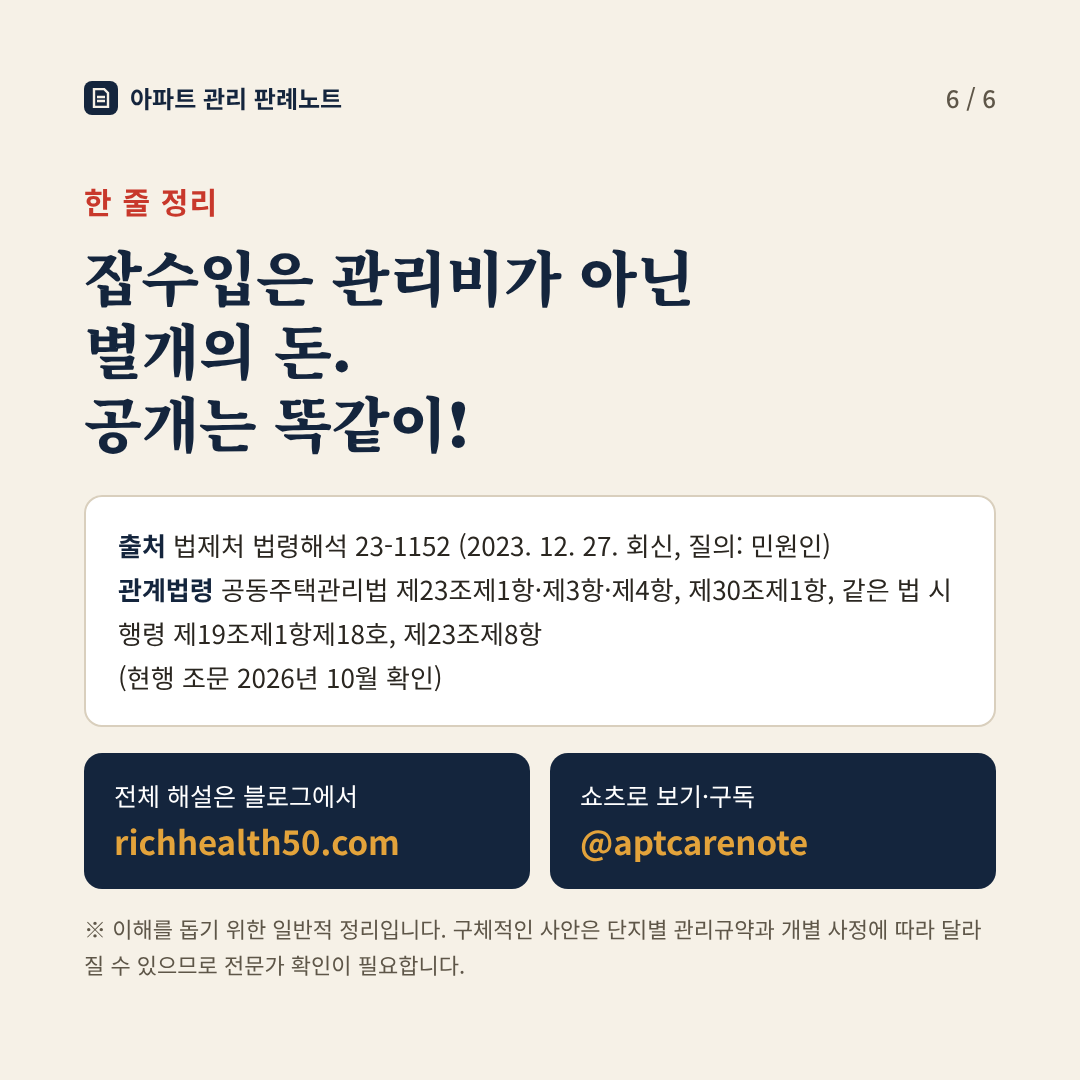
포함되지 않습니다. 시행령 제23조제8항 후단의 잡수입은 공동주택관리법령에 따른 관리비, 사용료, 장기수선충당금 어디에도 포함되지 않는 별개의 돈이라는 것이 법제처의 해석입니다.
왜 그럴까요?
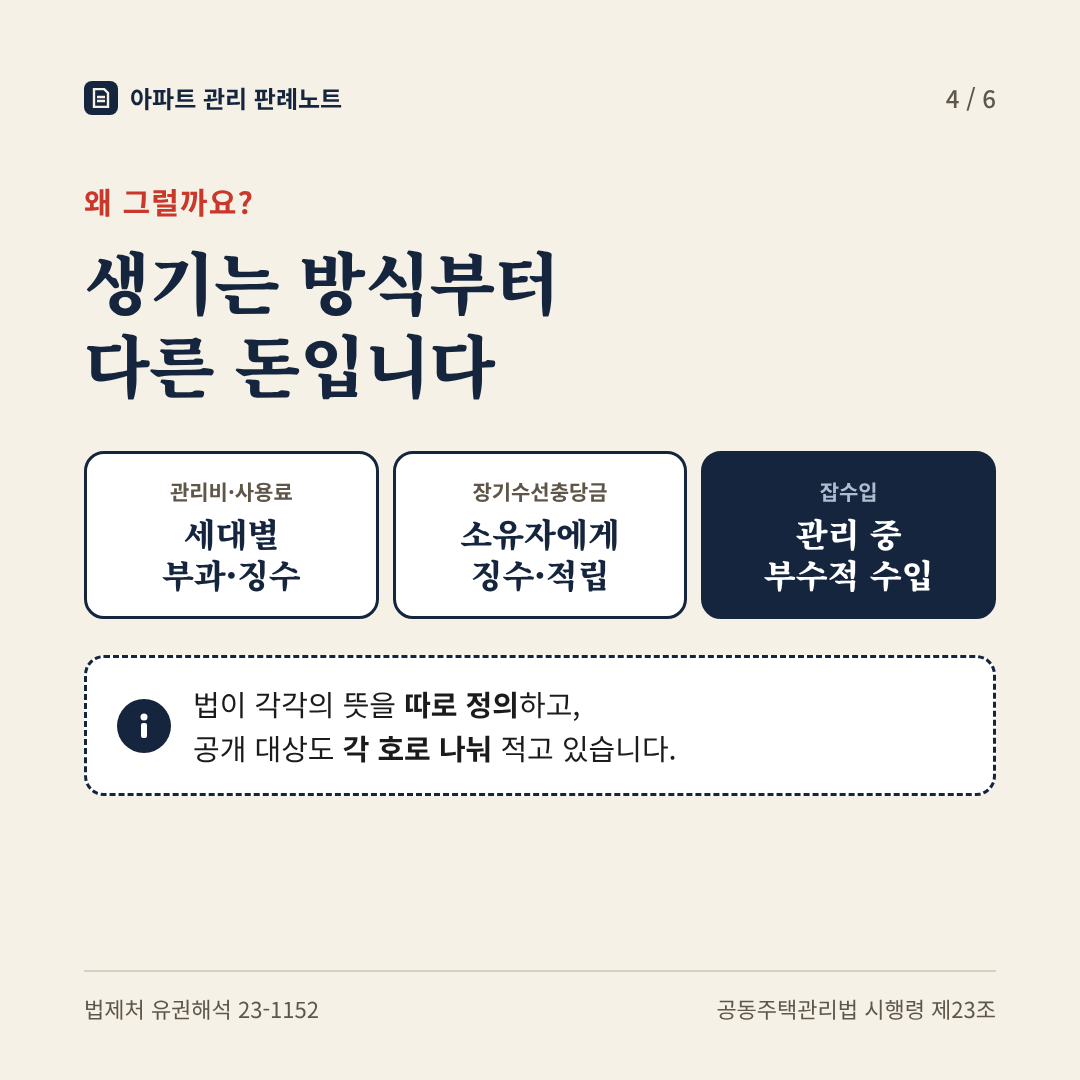
첫째, 법이 각각의 뜻을 따로 정해 두었습니다. 관리비는 입주자등이 내는 ‘공동주택 유지관리에 필요한 비용'(법 제23조제1항), 사용료는 입주자등이 내는 전기료·수도료 등(법 제23조제3항), 장기수선충당금은 주요 시설 교체·보수를 위해 소유자에게서 징수해 적립하는 돈(법 제30조제1항)입니다. 반면 잡수입은 ‘관리하면서 부수적으로 발생하는 수입’으로 따로 정의돼 있습니다. 법령 문언이 이렇게 분명하게 나뉘어 있으니 잡수입이 나머지 셋에 포함되지 않는 것은 문언상 분명하다고 봤습니다.
둘째, 돈이 생기는 방식부터 다릅니다. 관리비·사용료·장기수선충당금은 각 세대에 부과해서 걷는 돈입니다. 잡수입은 재활용품 매각이나 시설 이용처럼 관리 과정에서 부수적으로 들어오는 돈이라 세대별로 부과·징수하는 것이 아닙니다. 또 법 제23조제4항도 공개 대상을 관리비(제1호), 사용료(제2호), 장기수선충당금(제3호), 그 밖의 사항(제4호, 여기에 잡수입이 들어감)으로 나눠 적고 있어, 법의 체계로 봐도 서로 다른 개념이라는 것입니다.
실무 팁
네 가지 돈을 한눈에 비교하면 아래와 같습니다.
| 구분 | 어떻게 생기나 | 누가 내나 | 근거 |
|---|---|---|---|
| 관리비 | 세대별 부과·징수 | 입주자등 | 법 제23조①, 시행령 제23조① |
| 사용료 | 세대별 부과·징수 | 입주자등 | 법 제23조③, 시행령 제23조③ |
| 장기수선충당금 | 세대별 징수·적립 | 소유자 | 법 제30조① |
| 잡수입 | 관리 중 부수적으로 발생(재활용품 매각, 복리시설 이용료 등) | 부과 대상 아님 | 시행령 제23조⑧ 후단 |
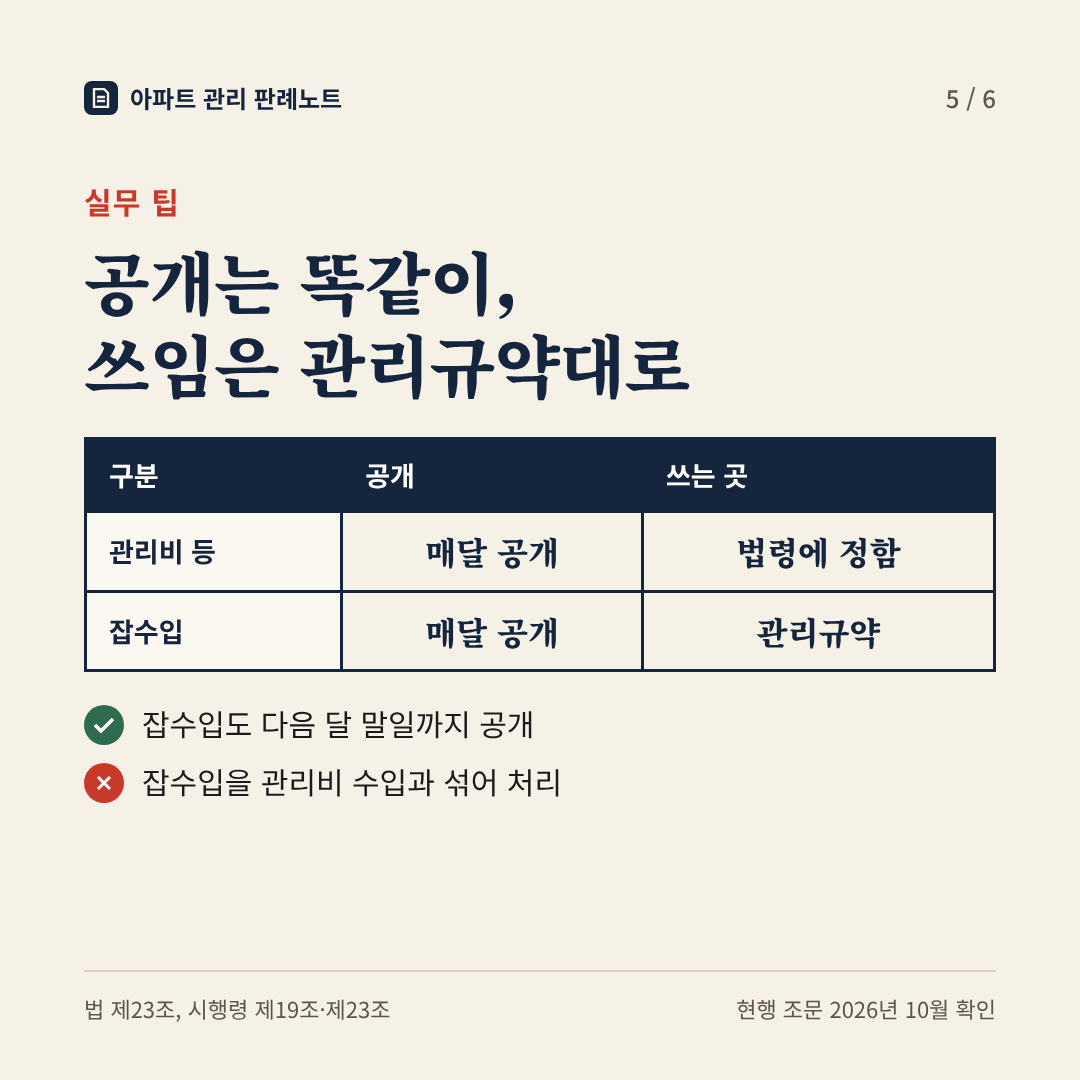
공개는 관리비와 똑같이 합니다. 잡수입은 관리비와 다른 돈이지만, 공개 방법은 같습니다. 관리비 등과 마찬가지로 다음 달 말일까지 단지 홈페이지·동별 게시판과 공동주택관리정보시스템에 공개해야 하니, 관리비 명세만 올리고 잡수입은 빠뜨리는 일이 없도록 챙겨 두세요.
쓰는 곳과 절차는 관리규약을 따릅니다. 관리비·사용료·장기수선충당금은 법령에 비목과 용도가 정해져 있지만, 잡수입은 별개의 돈인 만큼 ‘관리 등으로 인하여 발생한 수입의 용도 및 사용절차'(시행령 제19조제1항제18호)로 관리규약에서 정하는 경우가 많습니다. 잡수입을 어디에 쓸지 정할 때는 법령의 관리비 규정이 아니라 우리 단지 관리규약의 해당 조항부터 확인하고, 회계상으로도 관리비 수입과 섞이지 않게 따로 구분해 두는 것이 안전합니다.
현직 주택관리사가 이 해석을 카드와 함께 풀어 드립니다 (2분)
해설 원고 전문 보기
자, 아파트 시행령 제23조 제8항 후단의 잡수입, 즉 재활용품 매각 수입이나 복리시설 이용료 등이 과연 우리가 매달 내는 관리비나 장기수선충당금에 포함되는 건지 핵심만 빠르게 짚어 드리는 브리핑입니다. 관리비와 잡수입의 공개 의무가 같은 법령 조항에서 함께 다뤄지다 보니까 이 돈들이 과연 같은 성격의 돈인지 많이들 헷갈리시는 상황인데요. 여러분, 아파트 통장에 들어오는 돈이라고 해서 다 같은 주머니에 담기는 돈일까요?
첫째, 잡수입은 관리비 등에 포함되지 않는 별개의 돈이라는 것이 법제처의 해석입니다.
둘째, 법에서 정한 의미와 돈이 발생하는 방식 자체가 전혀 다르거든요. 관리비, 사용료, 장기수선충당금은 각 세대에 부과하고 징수하는 돈이지만, 잡수입은 아파트를 관리하는 과정에서 부수적으로 발생하는 수입이라 부과 대상 자체가 아니에요. 입주민에게 고지서로 걷는 돈과 재활용품을 팔아서 벌어들이는 돈은 태생부터가 다르다는 점, 이해되시죠?
셋째, 돈의 성격은 다르지만 공개 방법은 관리비와 똑같이 해야 합니다. 다음 달 말일까지 단지 홈페이지나 동별 게시판, 공동주택관리정보시스템에 관리비 명세를 올리실 때 이 잡수입도 빠뜨리지 않고 동일하게 공개해야 하거든요.
혹시라도 현재 잡수입을 관리비와 다르게 운영 중이거나 섞어서 쓰는 단지가 있다면 법령과 맞지 않을 수 있으니 관리규약을 확인하고 전문가와 검토해 보세요. 잡수입의 구체적인 사용처와 절차는 관리규약에 따라 별도로 구분해 관리해야 훨씬 안전합니다.
요약하자면 잡수입과 관리비는 엄연히 다른 성격의 돈이지만 투명한 내역 공개만큼은 똑같은 방식으로 챙겨야 한다는 점을 꼭 기억하시기 바랍니다. 일반적인 해석이니 우리 단지 상황은 관리규약과 전문가 확인이 필요합니다.
카드뉴스로 한눈에 보기
옆으로 밀거나 화살표를 눌러 한 장씩 넘겨 보세요.
퀴즈로 확인해 볼까요?
법제처 해석 원문 보기 (23-1152 · 국가법령정보센터)
출처: 법제처 법령해석 23-1152 (2023. 12. 27. 회신, 질의기관: 민원인) — 「공동주택관리법 시행령」 제23조제8항 후단에 따른 잡수입이 공동주택관리법령에 따른 관리비, 사용료 또는 장기수선충당금에 포함되는지 여부(「공동주택관리법 시행령」 제23조제8항 등 관련)
관계법령: 「공동주택관리법」 제23조제1항·제3항·제4항, 제30조제1항, 같은 법 시행령 제19조제1항제18호, 제23조제1항·제2항·제3항·제8항 (현행 조문은 2026년 10월 확인)
※ 이 글은 법제처 유권해석을 바탕으로 한 일반적 정리입니다. 법제처 해석은 법원 판결과 같은 구속력은 없으며, 개별 사안은 단지 관리규약과 관할 지자체 또는 전문가의 확인이 필요합니다.