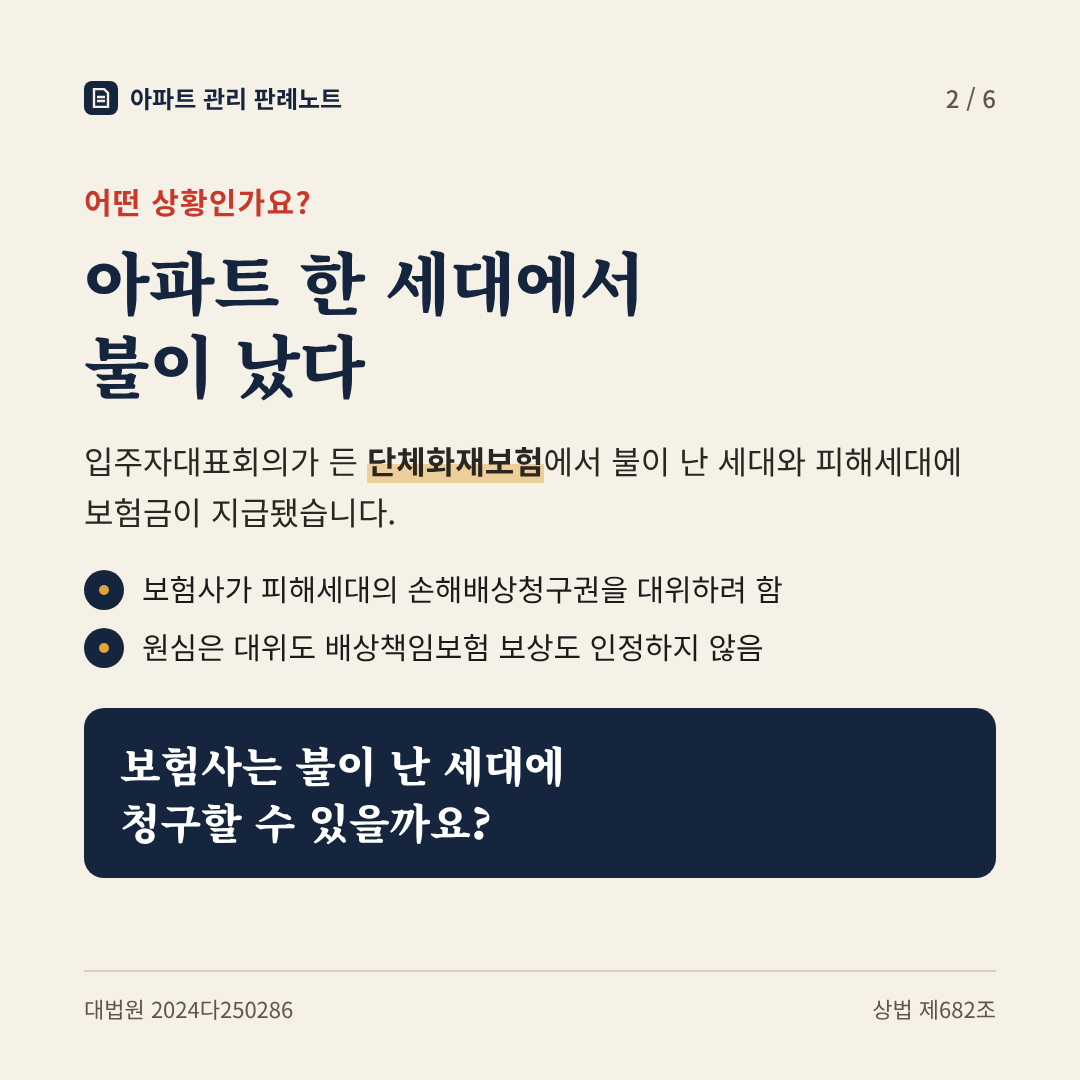
아파트 한 세대에서 불이 나 이웃 세대까지 피해를 입으면, 입주자대표회의가 가입한 단체화재보험에서 보험금이 나갑니다. 그런데 보험금을 준 보험사가 불이 난 세대에 대한 피해세대의 권리를 넘겨받아 그 돈을 돌려받을(구상) 수 있을까요? 입주자대표회의가 든 배상책임보험은 불이 난 세대의 배상책임을 보상해 줄까요? 이 문제를 따진 항소심 판결을 대법원이 뒤집은 사건이 있습니다.
어떤 상황인가요?
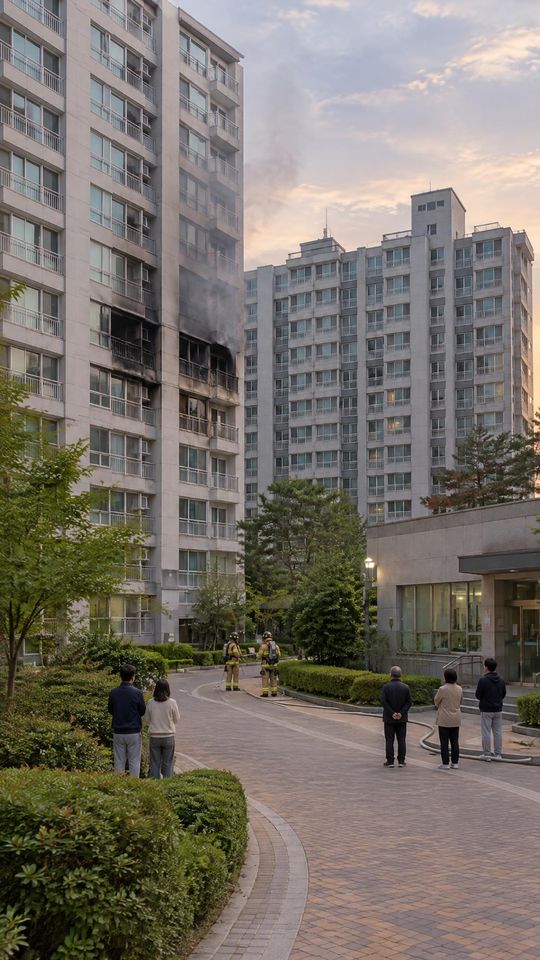
원고 보험사는 2018. 12. 입주자대표회의와 아파트 12개 동 건물, 부속건물, 부대설비 전체, 세대 안 가재도구 등을 보험목적물로 하는 단체화재보험계약을 맺었습니다. 보험증권에는 피보험자가 ‘입주자대표회의’로 적혀 있었습니다. 피고 보험사도 2018. 10. 무렵 입주자대표회의와 같은 아파트에 대해 배상책임보험계약을 맺었는데, 피보험자가 소유·관리·점유하는 시설에서 화재 등으로 타인에게 입힌 손해의 배상책임을 보상하는 내용이었습니다.
2019. 11. 12. 한 세대에서 불이 났습니다. 조사서는 인터폰 내부 배선의 합선이 최초 발화원인으로 추정된다고 봤고, 불은 복도·외벽 같은 공용부분과 인근 세대에까지 피해를 냈습니다. 원고는 단체화재보험에 따라 불이 난 세대 입주자에게 보험금 44,724,813원을, 입주자대표회의와 피해세대 입주자들에게 합계 139,045,685원을 지급했습니다. 이 사건은 원고 보험사가 피고 보험사를 상대로 구상금을 청구한 것으로, 피해세대 입주자들이 불이 난 세대 입주자에게 가진 손해배상청구권을 원고가 보험자대위로 넘겨받을 수 있는지, 피고의 배상책임보험이 불이 난 세대 입주자의 책임을 보상하는지가 다퉈졌습니다. 원심(서울중앙지방법원)은 원고가 대위할 수 없고 피고 보험도 이를 보상하지 않는다고 보았고, 원고가 상고했습니다.
결론
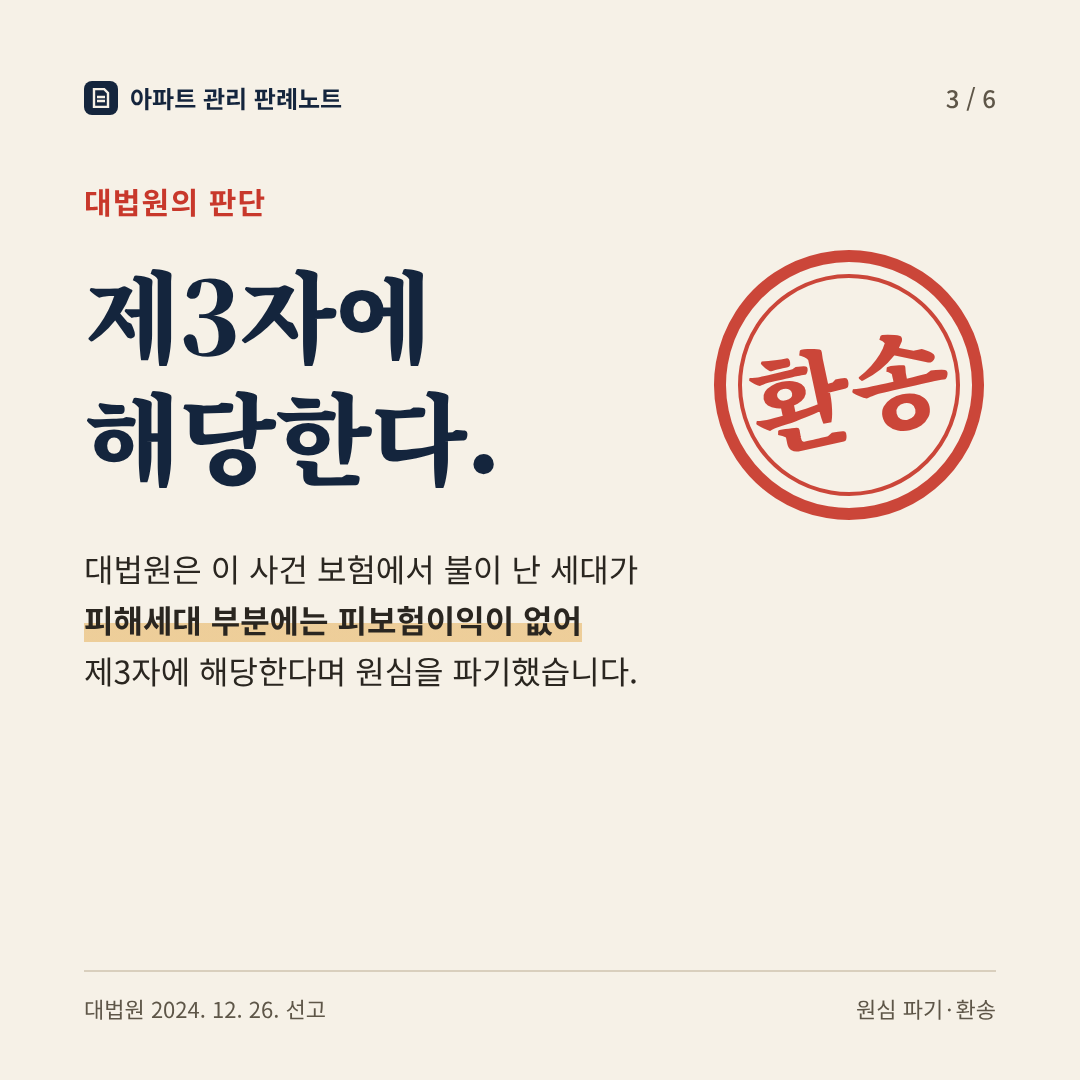
대법원은 이 사건 보험계약의 내용을 기준으로, 불이 난 세대 입주자가 피해세대 부분에는 피보험이익이 없어 피해세대 입주자들과의 관계에서 제3자에 해당한다고 보았습니다. 또 입주자대표회의가 든 배상책임보험도 특별한 사정이 없으면 불이 난 세대 입주자의 배상책임을 보상 범위에 포함할 수 있다고 판단했습니다. 원심이 두 쟁점 모두 법리를 오해했다며 파기하고 사건을 서울중앙지방법원에 돌려보냈습니다(파기환송 — 보험사의 구상이 인정된다고 확정한 것은 아닙니다).
왜 그럴까요?
첫째, 보험자대위의 기본 법리가 있습니다. 보험금을 지급한 보험자는 보험사고가 제3자의 행위로 생겼을 때 그 제3자에 대한 권리를 넘겨받을 수 있고(상법 제682조), 여기에는 피해자의 직접청구권도 포함됩니다. 다만 사고를 낸 사람이 ‘제3자’가 아니라 그 보험의 피보험자라면 보험자는 대위권을 행사할 수 없습니다. 피보험자와 피보험이익이 분명하지 않으면 보험계약서와 약관, 계약 체결 경위, 보험회사의 실무처리 관행 등을 종합해 정합니다.
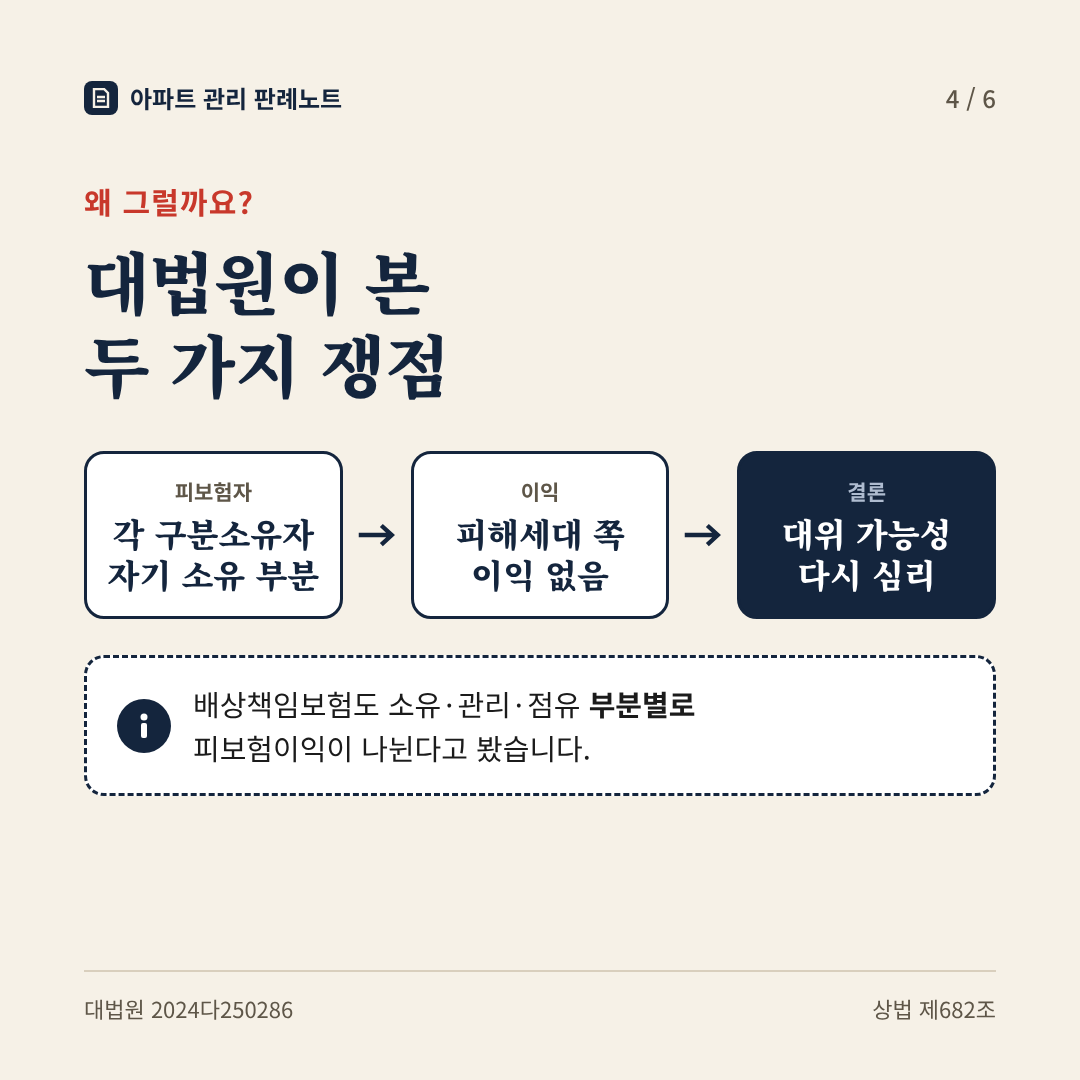
둘째, 이 사건 단체화재보험은 입주자대표회의가 구분소유자 등을 위해 맺은 보험이었습니다. 대법원은 피보험자를 증권에 적힌 입주자대표회의가 아니라 각 구분소유자 또는 가재도구 등의 소유자로 보았고, 피보험이익도 이들이 각자 소유하는 전유부분·공용부분·가재도구 등에 대한 이익으로 보았습니다. 그렇다면 불이 난 세대 입주자는 자기 소유 부분 밖의 피해세대 전유부분·공용부분·가재도구에는 피보험이익이 없어 피보험자라고 할 수 없고, 피해세대 입주자들과의 관계에서는 제3자가 됩니다. 원심은 약관과 체결 경위, 실무 관행을 충분히 살피지 않은 채 모두가 건물 전체에 공동으로 피보험이익을 가진다고 단정했다는 이유로 파기됐습니다.
셋째, 배상책임보험의 피보험자와 보상 범위입니다. 구 재난 및 안전관리 기본법령(2020. 6. 9. 개정 전)은 일정한 시설의 소유자·점유자·관리자에게 화재 등으로 타인에게 입힌 손해를 보상하는 보험에 의무적으로 가입하도록 정했고, 공동주택은 구분소유자·점유자·관리자 모두 가입의무자가 될 수 있습니다. 그래서 증권에 입주자대표회의만 피보험자로 적혀 있어도 이들 모두가 피보험자에 포함된다고 보았습니다. 피보험이익은 각자 소유·관리·점유하는 부분별로 나뉘므로 피해세대 입주자들을 같은 보험의 공동피보험자로 보기 어렵고, 특별한 사정이 없는 한 불이 난 세대 입주자가 피해세대 입주자들에게 지는 손해배상책임은 이 보험의 보상 대상에 포함된다는 판단입니다.
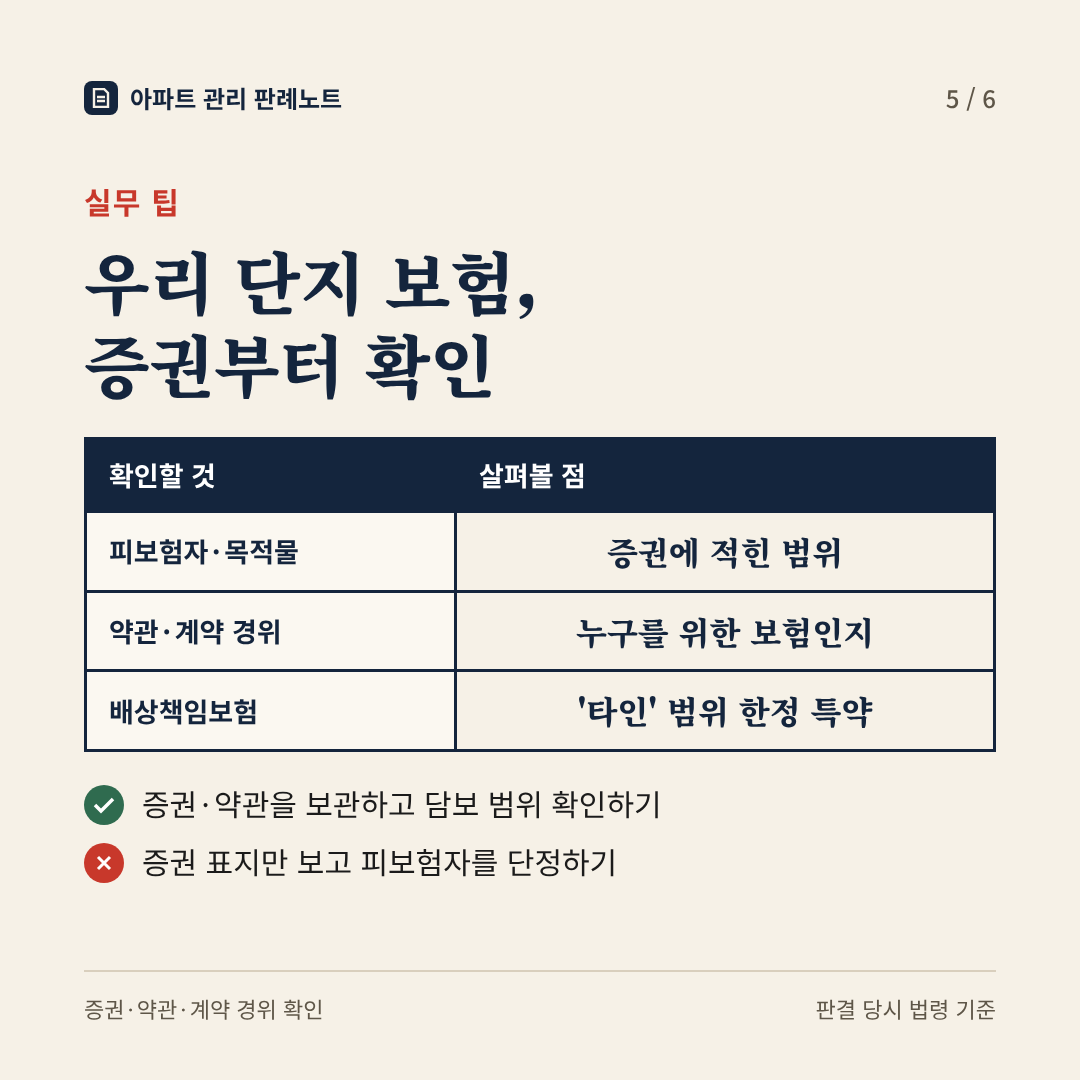
실무 팁
| 확인할 것 | 이 사건에서 본 사정 |
|---|---|
| 증권상 피보험자 | 증권에는 입주자대표회의만 적혀 있었지만, 법원은 각 구분소유자 등을 피보험자로 봄 |
| 보험목적물·담보사항 | 12개 동 건물, 부속건물, 부대설비, 가재도구 등이 담보사항으로 적혀 있음 |
| 약관·계약 경위 | 누구를 위한 보험인지는 약관, 체결 경위, 실무 관행을 종합해 판단 |
| 배상책임보험의 ‘타인’ 범위 | 타인의 범위를 한정해 부보대상을 제한하는 등의 특별한 사정이 없으면 보상 대상에 포함 |
입주자대표회의가 가입하는 단체화재보험과 배상책임보험은 증권에 적힌 피보험자만으로 보장 범위를 단정하기 어려울 수 있습니다. 가입하거나 갱신할 때 증권과 약관, 가입 경위를 알 수 있는 자료를 함께 보관하고, 보험사에 담보 범위와 ‘타인’의 범위 한정 여부를 확인해 두는 것이 일반적으로 안전합니다. 화재가 나면 사고 세대와 피해 세대가 각각 가입한 보험과 담보 내용을 정리해 두면 보험금 처리 과정에서 설명하기 쉽습니다.
※ 이 판결은 불이 난 세대에 대한 보험사의 구상이 항상 가능하다는 일반 원칙을 정한 것이 아닙니다. 이 사건 보험계약의 내용을 기준으로 피보험자와 피보험이익을 따져 원심의 판단이 잘못됐다고 본 것이며, 환송심에서 다시 판단하므로 최종 결과는 아직 확정되지 않았습니다. 또 판결 당시 법령(구 재난 및 안전관리 기본법령) 기준이므로 현행 규정은 따로 확인이 필요합니다.
현직 주택관리사가 이 판결을 카드와 함께 풀어 드립니다 (1분 48초)
해설 원고 전문 보기
자, 오늘은 아파트 화재보험금 구상권에 대한 대법원 핵심 판결을 아주 빠르게 요약해 드릴게요. 우리 집 인터폰 배선 합선으로 추정되는 불이 나서 이웃집에 막대한 피해를 주었을 때, 과연 입주자대표회의 이름으로 가입한 아파트 단체보험만 덜컥 믿고 있어도 될까요?
첫째, 결론부터 말씀드리면 보험계약 내용상 불이 난 세대는 피해 세대와의 관계에서 제3자에 해당하고, 특별한 사정이 없으면 배상책임보험 보상 범위에 불이 난 세대의 배상책임을 포함할 수 있다는 것이 대법원의 판단입니다.
다만 여기서 꼭 주의하실 게 있습니다. 이건 다시 심리하라는 파기환송 판결이지, 보험사의 구상권이 인정된다고 최종 확정된 건 아니라는 점입니다.
둘째, 그럼 왜 이런 판단이 나왔을까요? 상법상 보험자대위 법리에 따라 보험사가 돈을 지급한 뒤 권리를 넘겨받을 수 있는데, 쉽게 말해 남의 집 재산에는 내 권리, 즉 피보험이익이 없기 때문에 불이 난 세대는 법적으로 완벽한 제3자가 되는 거죠.
게다가 판결 당시 법령 기준으로는 보험증권에 ‘입주자대표회의’라는 이름만 적혀 있어도 개별 세대 역시 피보험자가 될 수 있다고 봤거든요.
셋째, 관리사무소와 입주민을 위한 아주 중요한 실무 팁입니다. 보험증권 첫 장에 적힌 이름만 믿고 안심하시면 안 됩니다. 보험을 가입하거나 갱신하실 때 서류 전체의 맥락을 꼼꼼히 살피고, 담보와 타인의 범위가 정확히 어디까지 한정되어 있는지 보험사에 미리 꼭 확인해 두셔야 해요. 일반적인 해석이니, 우리 단지 상황은 관리규약과 전문가 확인이 필요합니다.
카드뉴스로 한눈에 보기
옆으로 밀거나 화살표를 눌러 한 장씩 넘겨 보세요.
퀴즈로 확인해 볼까요?
판결문 원문 보기 (2024다250286 · 국가법령정보센터)
출처: 대법원 2024. 12. 26. 선고 2024다250286 판결 (구상금, 파기환송) · 원심 서울중앙지방법원 2024. 5. 21. 선고 2023나63989 판결
관계법령: 상법 제682조, 제724조 제2항, 구 「재난 및 안전관리 기본법」(2020. 6. 9. 법률 제17383호로 개정되기 전의 것) 제76조 제2항(현행 제76조의5 제2항·제3항 참조), 같은 법 시행령 제83조의2 [별표 3]·제83조의3 제2항(현행 제84조의5 [별표 3]·제84조의6 제2항 참조) (판결 당시 법령 기준)
※ 이 글은 대법원 판결을 바탕으로 한 일반적 정리입니다. 법원 판결도 개별 사건의 사실관계와 보험계약 내용을 전제로 한 것이므로, 실제 사안은 보험증권·약관과 관할 지자체 또는 전문가의 확인이 필요합니다.