입주자대표회의 감사가 관리사무소 업무를 감사하고 감사보고서를 냈습니다. 그런데 회의에서 “이 감사보고서, 입대의에서 승인할지 말지 표결합시다”라는 말이 나옵니다. 시행령에 ‘회계감사보고서의 승인’이 입대의 의결사항으로 적혀 있으니 감사보고서도 승인을 받아야 한다는 거죠. 정말 그럴까요? 한 민원인이 이 문제를 법제처에 물었습니다.
어떤 상황인가요?
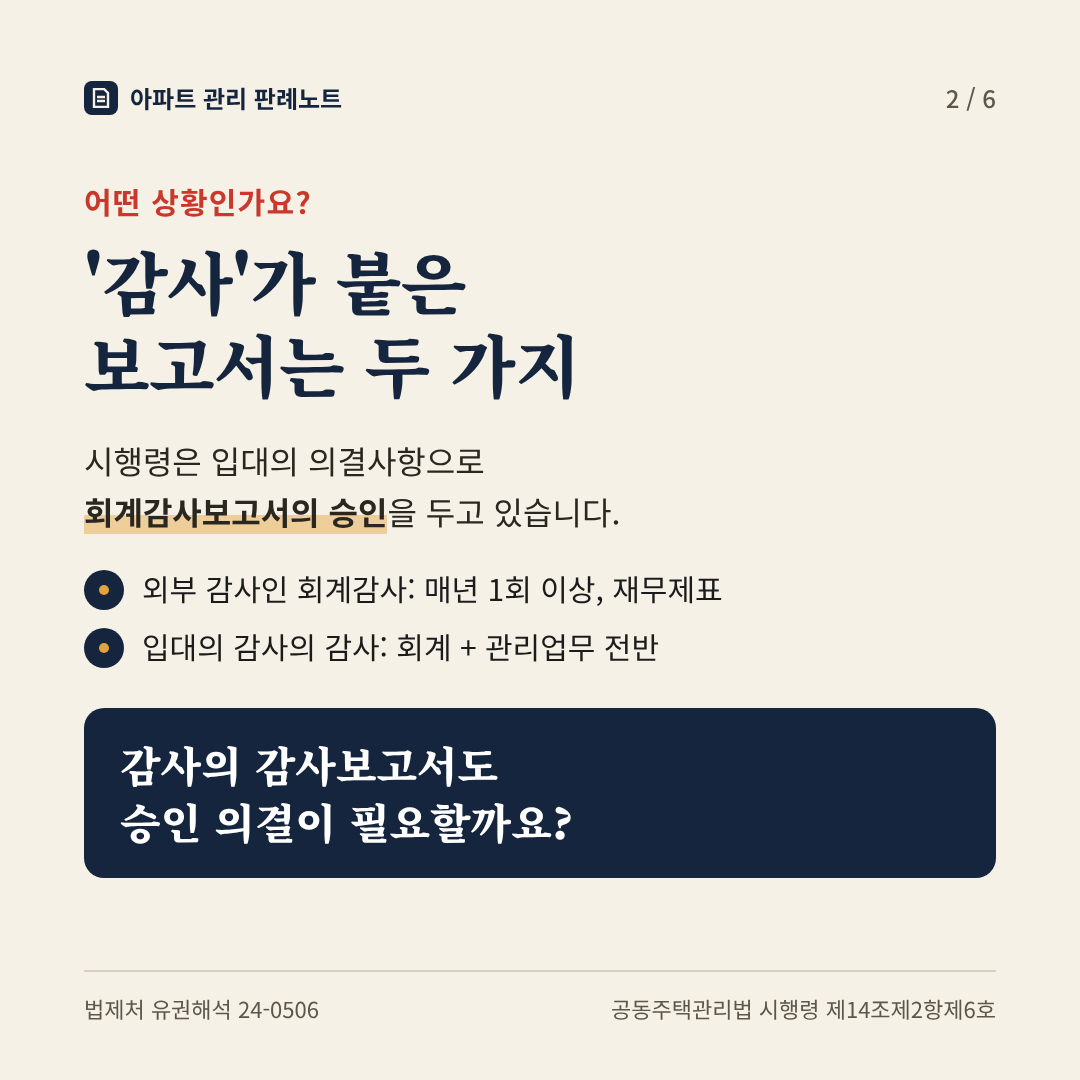
아파트에는 ‘감사’라는 말이 붙은 보고서가 두 가지 있습니다. 하나는 외부 감사인(회계법인 등)의 회계감사입니다. 의무관리대상 공동주택의 관리주체는 감사인의 회계감사를 매년 1회 이상 받아야 하고, 감사보고서를 받은 날부터 1개월 이내에 입대의에 보고하고 공개해야 합니다(「공동주택관리법」 제26조).
다른 하나는 입대의 임원인 감사의 감사입니다. 감사는 관리비·사용료·장기수선충당금 등 회계 업무와 관리업무 전반을 감사하고, 감사보고서를 작성해 입대의와 관리주체에 제출하고 공개해야 합니다(같은 법 시행규칙 제4조제3항·제4항).
그리고 시행령 제14조제2항제6호는 입대의 의결사항으로 “관리비 등의 회계감사 요구 및 회계감사보고서의 승인”을 두고 있습니다. 쟁점은 감사가 쓴 감사보고서도 여기서 말하는 ‘회계감사보고서’에 들어가 입대의 의결로 승인받아야 하느냐였습니다. 질의는 관리규약에서 감사보고서 승인을 입대의 의결사항으로 따로 정하지 않은 경우를 전제로 했습니다.
결론
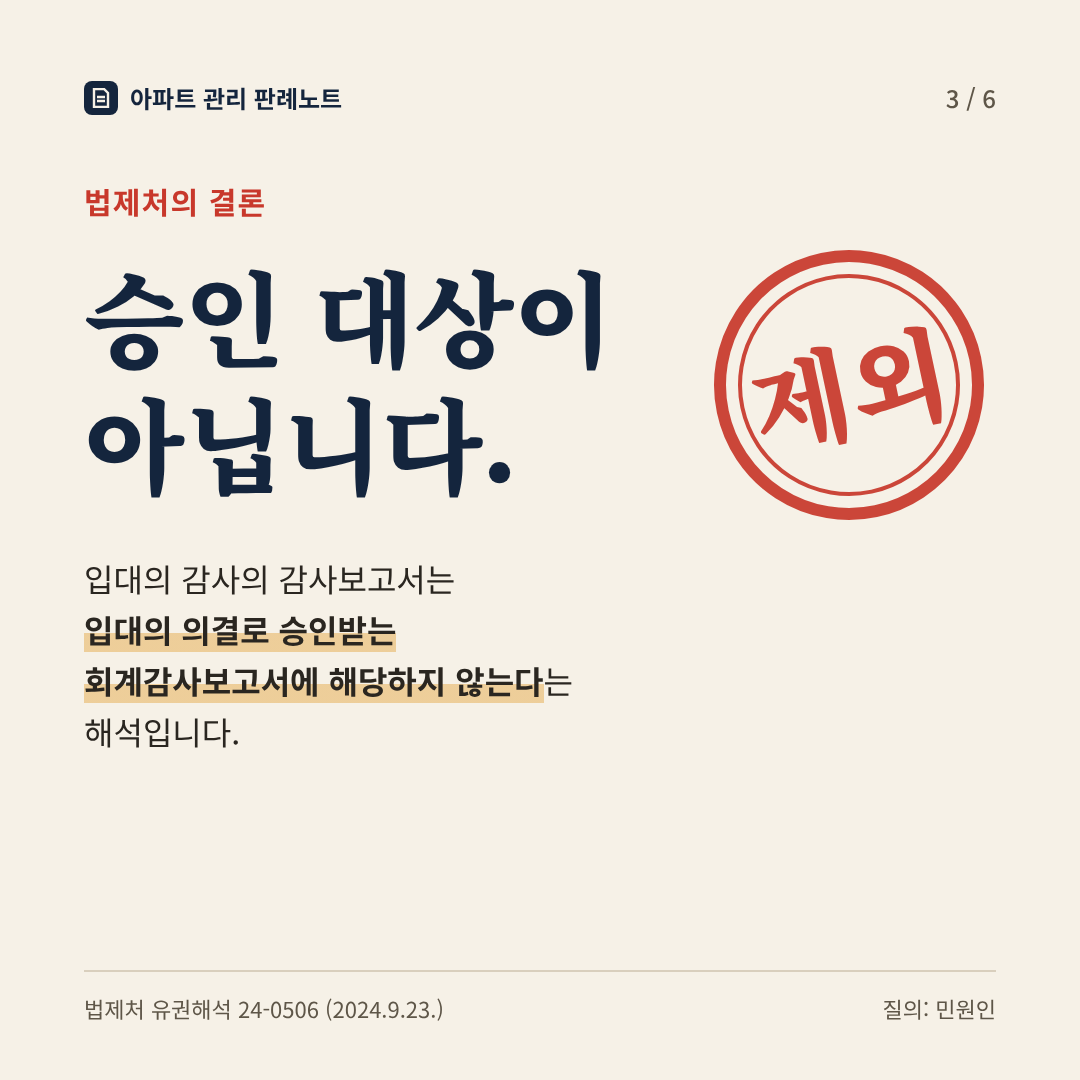
승인 대상이 아닙니다. 법제처는 입대의 감사가 시행규칙 제4조제4항에 따라 작성한 감사보고서는 입대의 의결로 승인을 받아야 하는 시행령 제14조제2항제6호의 ‘회계감사보고서’에 해당하지 않는다고 해석했습니다.
※ 이 해석은 관리규약에 감사보고서 승인 규정이 따로 없는 경우를 전제로 합니다. 단지 관리규약에 별도 규정이 있다면 그 내용을 먼저 확인하셔야 합니다.
왜 그럴까요?
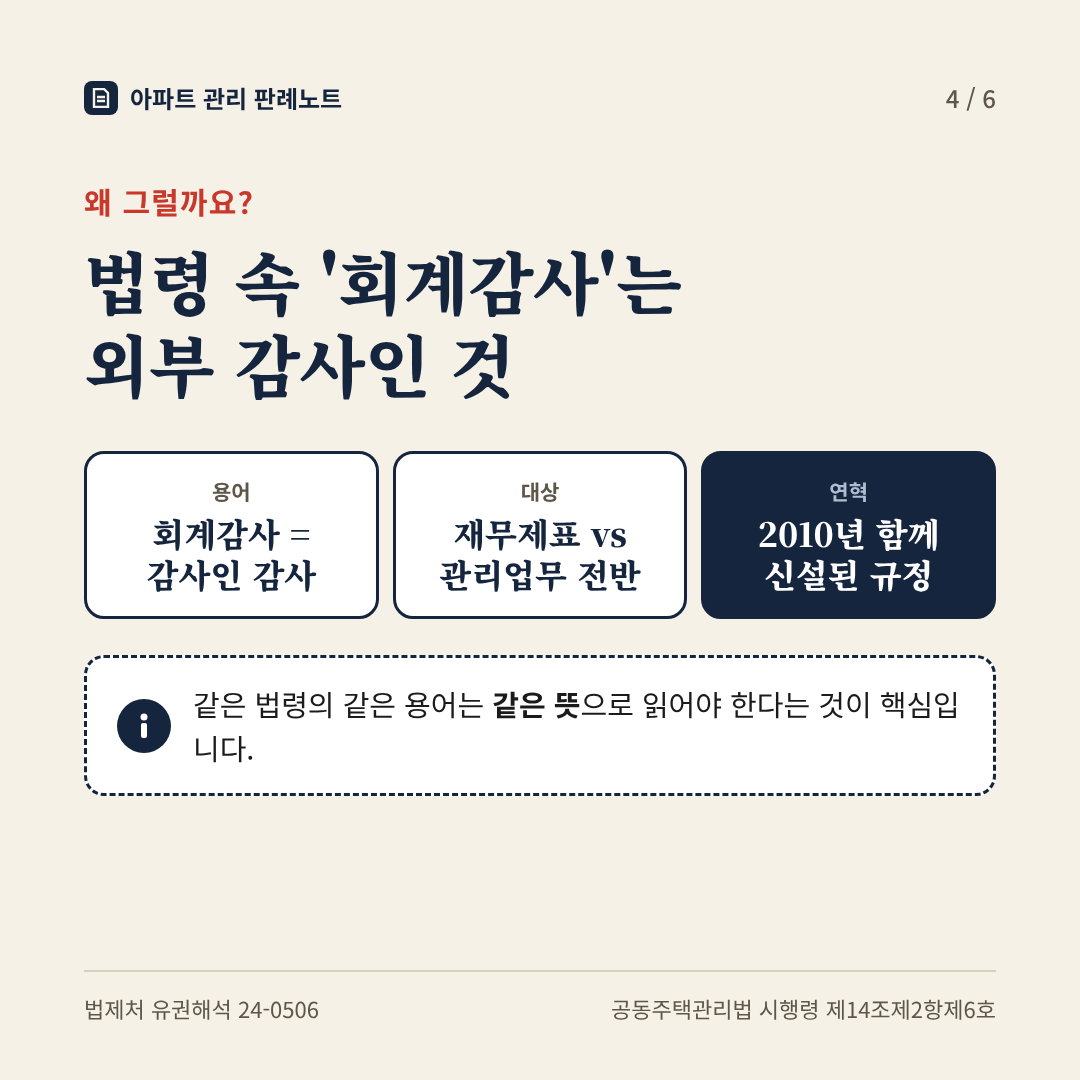
첫째, 법령에서 ‘회계감사’는 외부 감사인의 감사를 가리키는 말입니다. 공동주택관리법령은 감사인에게 받는 감사(법 제26조, 벌칙 제99조, 과태료 제102조, 시행령 제27조)에만 ‘회계감사’라는 말을 쓰고, 입대의 감사가 하는 감사는 그냥 ‘감사’라고 부릅니다. 같은 법령 안의 같은 용어는 같은 뜻으로 읽어야 하므로, 승인 대상인 ‘회계감사보고서’는 감사인의 회계감사 결과로 제출된 보고서만을 뜻한다는 것입니다.
둘째, 감사 대상의 범위가 다릅니다. 외부 회계감사는 재무상태표·운영성과표·이익잉여금처분계산서(또는 결손금처리계산서)·주석 같은 재무제표에 대해 받는 것입니다(시행령 제27조제1항). 반면 입대의 감사의 감사는 회계 업무뿐 아니라 관리업무 전반을 대상으로 하므로, 그 보고서는 회계감사보고서와 성격이 다르다고 봤습니다.
셋째, 규정이 생긴 연혁도 같은 방향입니다. 감사인 회계감사 제도는 2010년 7월 옛 「주택법 시행령」 개정으로 처음 생겼고, 이때 입대의 의결사항에 ‘회계감사보고서의 승인’이 함께 추가됐습니다. 새로 도입된 감사인 회계감사의 보고서를 승인하도록 하려는 개정이었다는 것입니다.
실무 팁
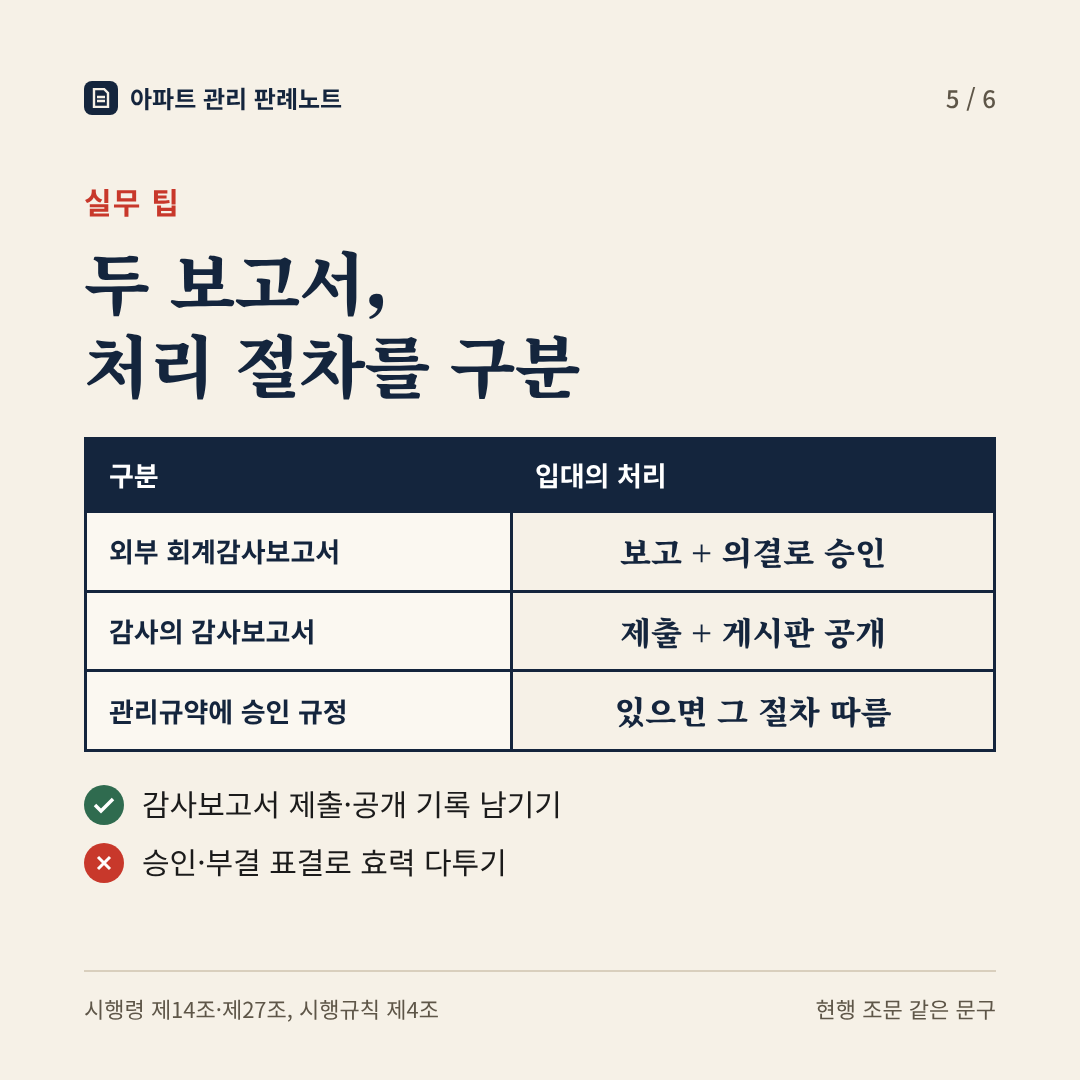
두 보고서의 절차를 구분해 두세요. 현장에서 둘을 섞어 쓰다 보면 안건 상정부터 꼬입니다.
| 구분 | 외부 회계감사보고서 | 입대의 감사의 감사보고서 |
|---|---|---|
| 근거 | 법 제26조, 시행령 제27조 | 시행규칙 제4조제3항·제4항 |
| 감사 대상 | 재무제표 | 회계 업무 + 관리업무 전반 |
| 입대의 처리 | 보고 + 의결로 승인 | 제출·공개 (승인 의결 대상 아님) |
| 공개 | 홈페이지·동별 게시판 | 홈페이지·동별 게시판 |
감사보고서는 ‘승인’보다 ‘공개’를 챙기세요. 감사보고서는 입대의와 관리주체에 제출하고 인터넷 홈페이지와 동별 게시판에 공개해야 합니다. 승인 의결 대상이 아니므로 ‘승인이냐 부결이냐’로 다투기보다, 제출·공개 절차를 제대로 밟았는지 기록을 남겨 두는 게 중요합니다. 감사 쪽에서는 입대의 의결 안건이 법령·관리규약에 어긋난다고 보면 재심의를 요청할 수 있습니다(시행규칙 제4조제5항).
관리규약부터 확인하세요. 이 해석은 관리규약에 감사보고서 승인 규정이 없는 경우가 전제입니다. 우리 단지 관리규약에 ‘감사보고서의 승인’을 입대의 의결사항으로 두고 있다면 그 절차를 따라야 하고, 규약 개정 때 이 부분을 정리할지 함께 검토해 보시면 좋습니다.
카드뉴스로 한눈에 보기
옆으로 밀거나 화살표를 눌러 한 장씩 넘겨 보세요.
출처: 법제처 법령해석 안건번호 24-0506 (2024. 9. 23. 회신, 질의 민원인)
관계법령: 「공동주택관리법」 제26조, 같은 법 시행령 제14조제2항제6호·제27조제1항, 같은 법 시행규칙 제4조제3항·제4항 (현행 조문은 2026년 10월 확인)
※ 이 글은 법제처 법령해석을 바탕으로 한 일반적 정리이며, 법원을 구속하지 않습니다. 개별 사안은 단지 관리규약과 관할 지자체 또는 전문가의 확인이 필요합니다.