가을이 되면 관리사무소는 다음 해 관리비 예산안 준비로 바빠집니다. 그런데 시행령에 적힌 “매 회계연도 개시 1개월 전까지”가 예산안을 입주자대표회의에 내기만 하면 되는 기한인지, 승인까지 받아야 하는 기한인지 헷갈리는 경우가 많습니다. 법제처가 이 문제에 답을 했고, 이후 시행령 문구도 바뀌었습니다.
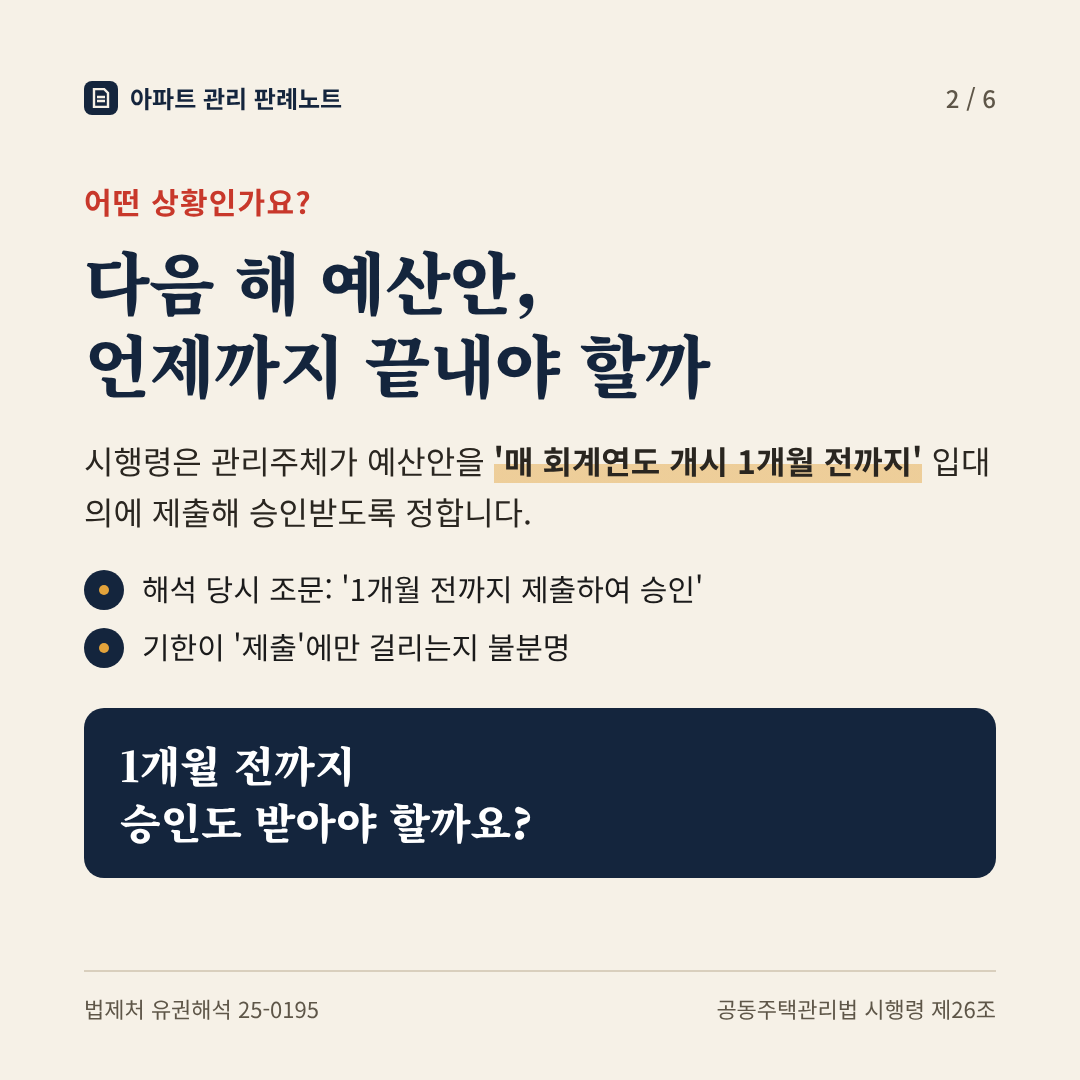
어떤 상황인가요?
「공동주택관리법 시행령」 제26조제1항은 의무관리대상 공동주택의 관리주체가 다음 회계연도의 관리비등 사업계획 및 예산안을 입주자대표회의에 제출해 승인을 받도록 정하고 있습니다. 해석 당시 조문은 “매 회계연도 개시 1개월 전까지 입주자대표회의에 제출하여 승인을 받아야 한다”였습니다.
이 문장만 보면 ‘1개월 전까지’가 제출에만 걸리는지, 제출과 승인 모두에 걸리는지가 분명하지 않았고, 이것이 쟁점이었습니다.
결론
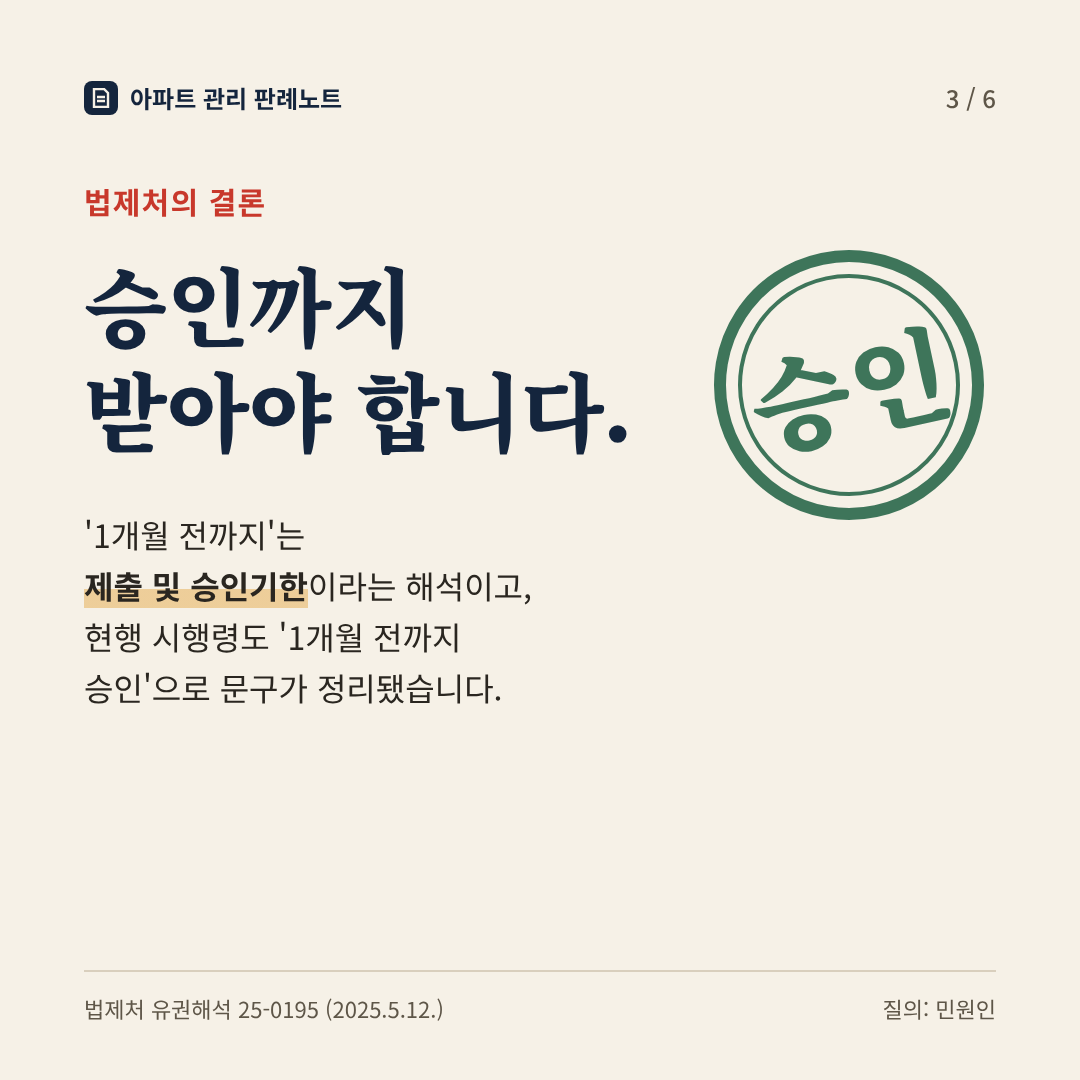
‘매 회계연도 개시 1개월 전까지’는 예산안의 제출 및 승인기한입니다. 즉 1개월 전까지 입주자대표회의 승인까지 마쳐야 한다는 것이 법제처의 해석입니다(2025.5.12. 회신).
법제처는 이 해석과 함께 승인기한을 법령에 더 명확히 규정하라고 권고했고, 현행 시행령 제26조제1항은 “입주자대표회의에 제출하여 매 회계연도 개시 1개월 전까지 승인을 받아야 하며”로 문구가 정리되어 있습니다.
왜 그럴까요?
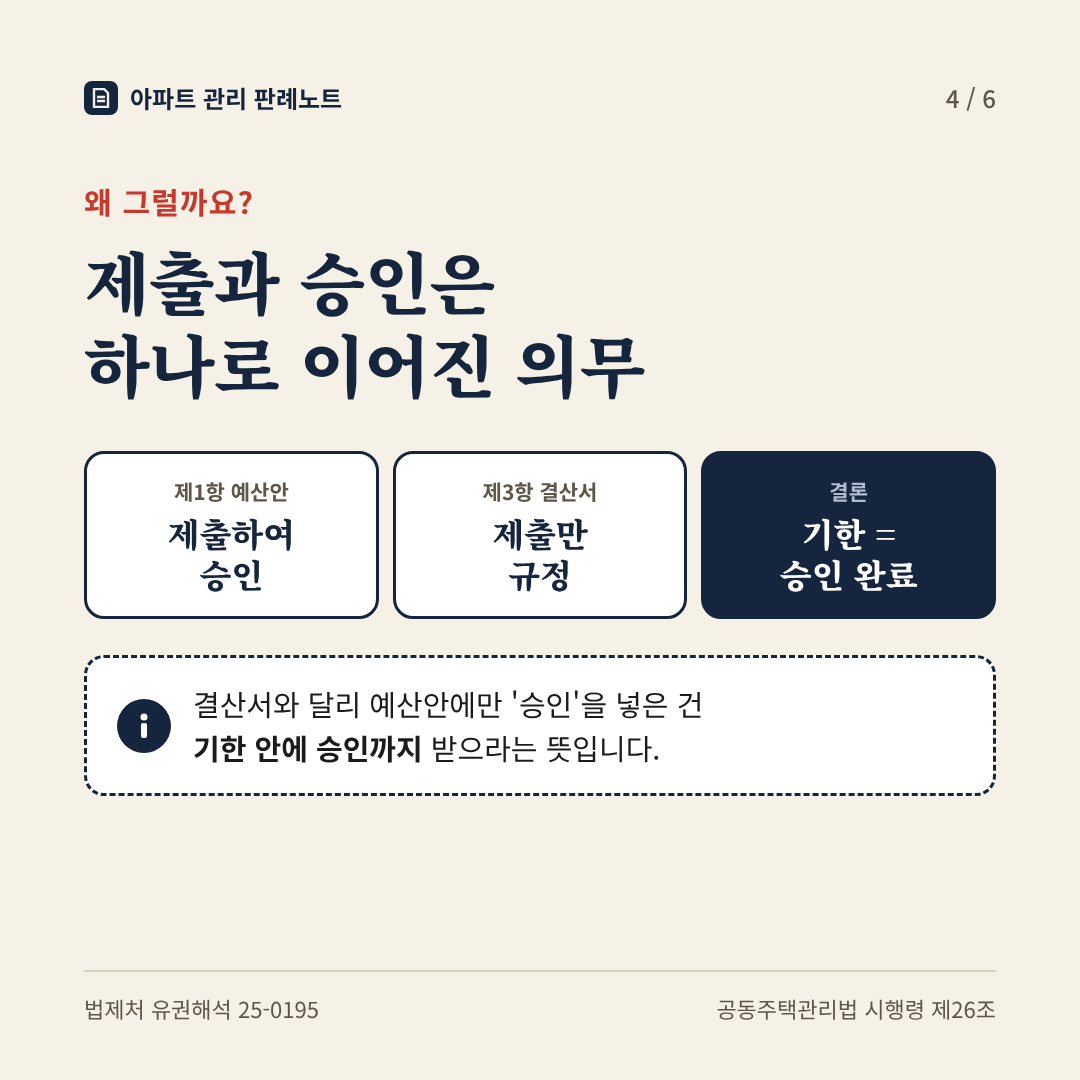
첫째, ‘제출하여 승인을 받아야’는 예산이 성립되기 위한 하나의 연속된 의무입니다. 그 앞에 붙은 기한은 특별한 사정이 없는 한 전체 의무, 즉 제출과 승인 모두의 완료기한으로 보아야 한다는 것입니다.
둘째, 같은 조 제3항의 결산서는 ‘회계연도 종료 후 2개월 이내에 제출‘하도록만 정하고 승인 의무를 따로 두지 않았습니다. 예산안 조항에만 ‘승인’을 함께 넣은 것은 기한 안에 승인까지 받으라는 취지로 읽는 것이 합리적이라는 판단입니다.
셋째, 이 규정은 관리비 집행의 투명성을 높이려는 것입니다. 승인으로 예산이 확정되어야 집행 준비를 할 수 있고, 입주자도 다음 해 관리비를 미리 예측할 수 있습니다.
실무 팁
현직 주택관리사 관점에서 일정 관리가 핵심입니다.
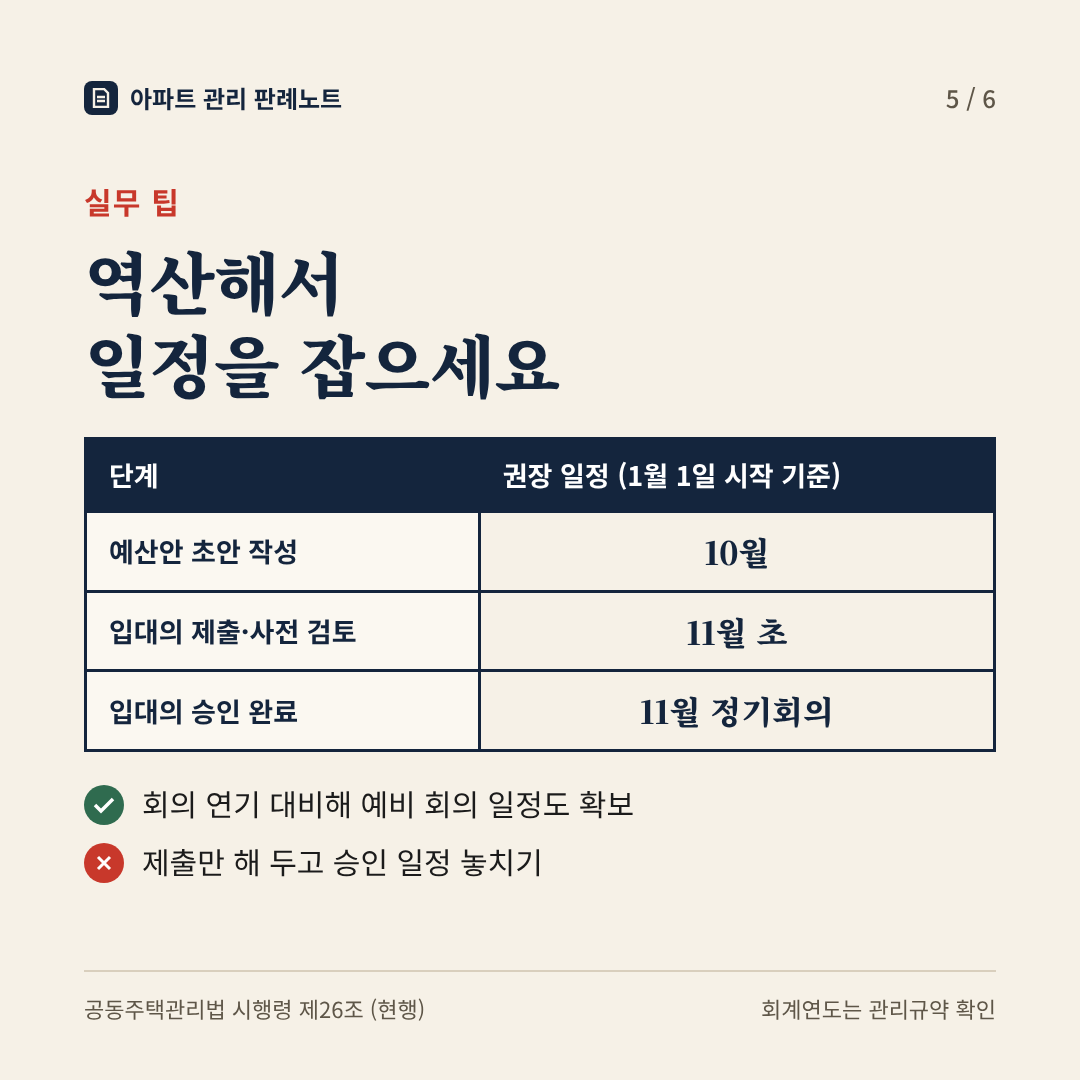
① 역산해서 일정을 잡으세요. 회계연도는 관리규약에서 정하는데, 1월 1일에 시작한다면 그보다 1개월 전까지 입주자대표회의 승인이 끝나 있어야 합니다. 실무에서는 11월 정기회의에서 승인받는 일정으로 준비하고, 그 전에 예산안 초안 작성·사전 검토 시간을 확보하는 것이 안전합니다.
② ‘제출했으니 됐다’는 위험합니다. 입대의 회의가 성원 미달 등으로 미뤄지면 기한을 넘길 수 있으니, 예비 회의 일정까지 미리 잡아 두세요.
③ 승인 후 변경이 생기면 변경승인을 받아야 한다는 점도 함께 기억해 두세요(시행령 제26조제1항 후단).
참고로 이 해석은 기한의 의미에 관한 것이고, 기한을 넘겼을 때의 제재 여부는 따로 판단한다고 법제처가 밝혀 두었습니다.
카드뉴스로 한눈에 보기
옆으로 밀거나 화살표를 눌러 한 장씩 넘겨 보세요.
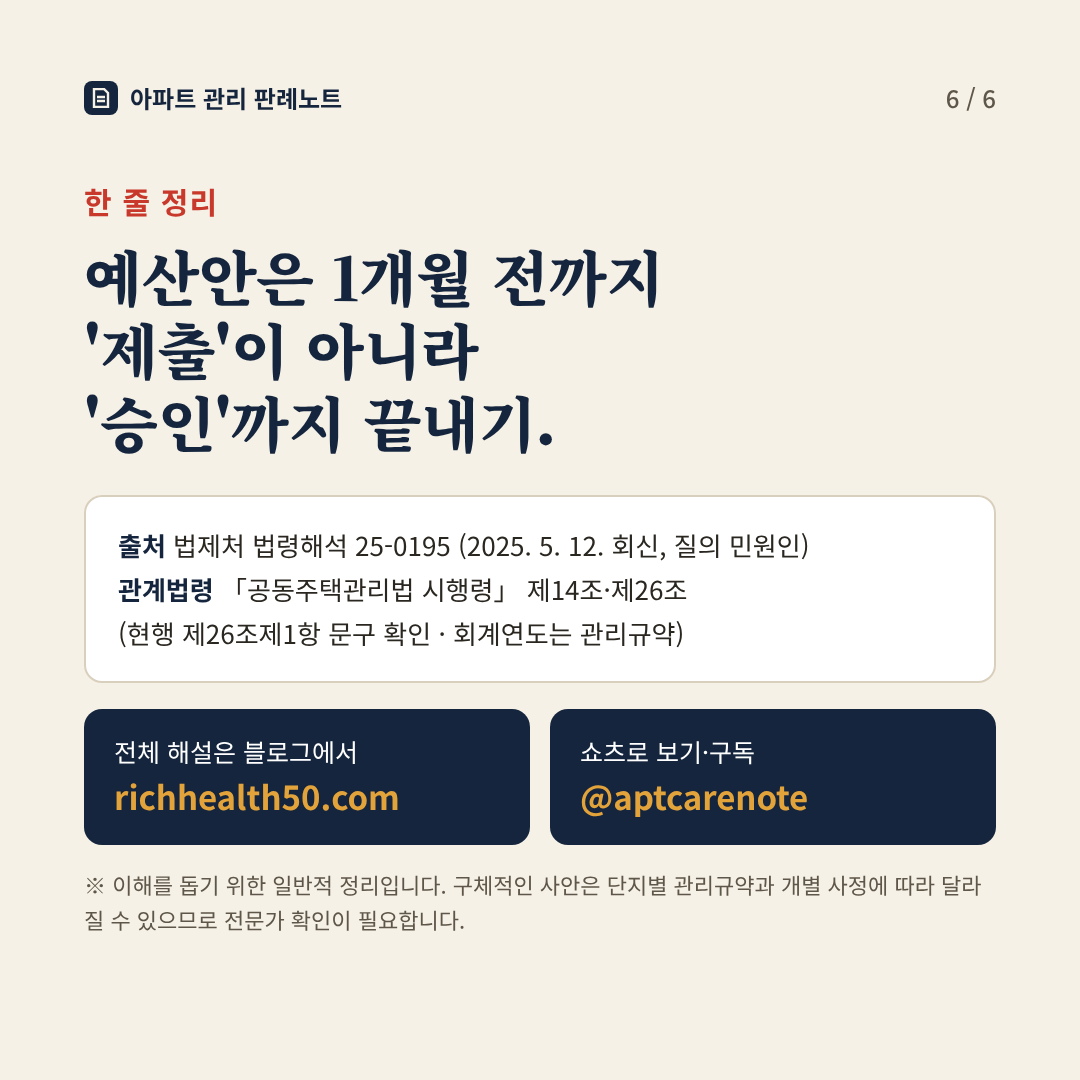
출처: 법제처 법령해석 안건번호 25-0195 (2025.05.12, 질의 민원인) · 관계법령 공동주택관리법 시행령 제14조·제26조 (현행 제26조제1항은 2026년 개정 문구 확인)
※ 본 글은 일반적인 내용 정리이며, 개별 사안은 관리규약과 구체적 사실관계에 따라 달라질 수 있으므로 반드시 전문가의 확인을 받으시기 바랍니다.